¿Listo para tomar el control de su dinero? Agende su Análisis de Necesidades Financieras gratis · En persona o virtual
California · En persona y virtual Licencia CA #0E45381(626) 255-4939English
Análisis gratis
Descubra su camino

Estrategias de Wall Street para las familias de Main Street

Un Análisis de Necesidades Financieras gratis de 30 minutos le muestra cómo proteger su ingreso, salir de deudas años antes y hacer crecer dinero que usted controla.

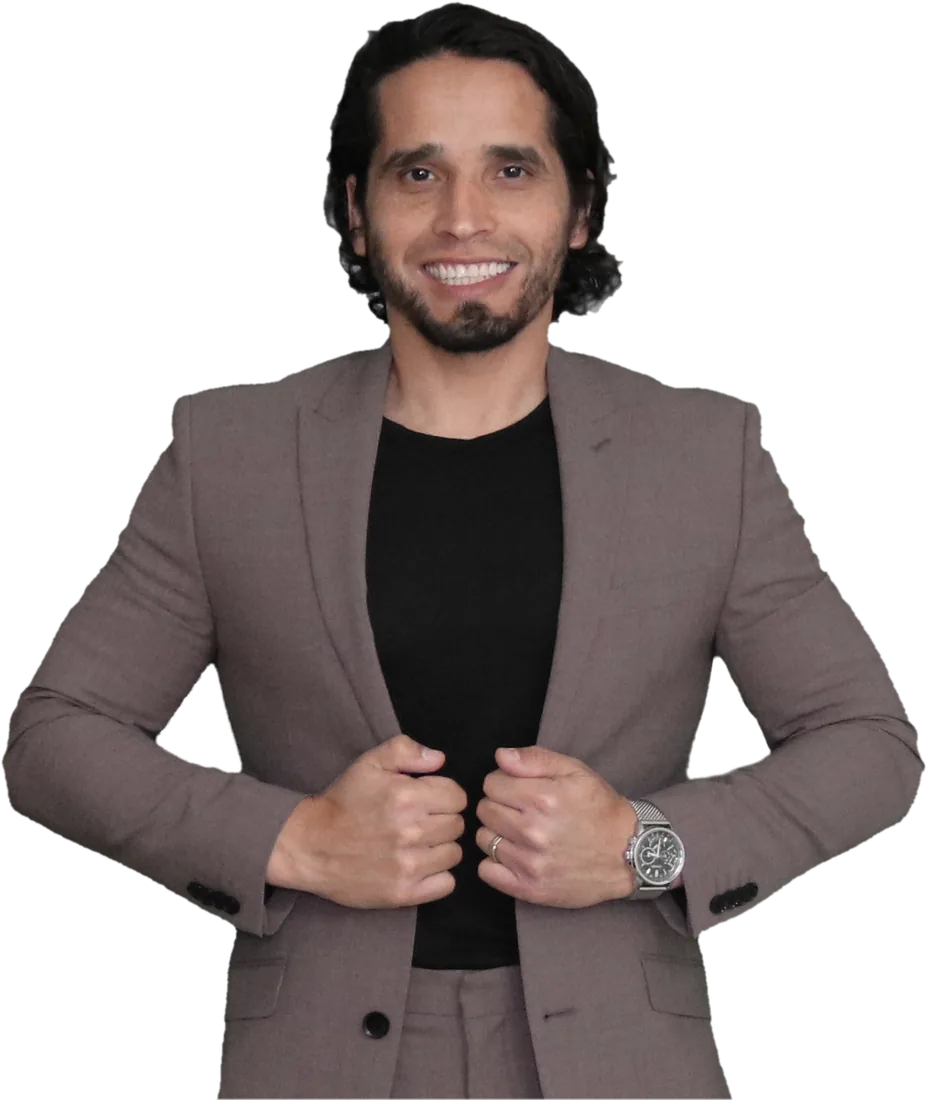
Sal Torres, estratega financiero independiente, sonriendo con un saco café claro
CREA FinancialRespaldado por Lasting Mark
Licencia CA #0E45381Independiente, no cautivoAsesor licenciado en vida y saludAnálisis de Necesidades Financieras gratis
Experiencia
25+

Años ayudando a familias a construir un futuro más sólido

2000Inicio de carrera
Vida y SaludLicencia en CA
$0Análisis de necesidades
Logo de CREA FinancialSal Torres · El AsesorLicencia CA #0E45381 · CREA Financial, respaldado por Lasting Mark
Conozca a Sal Torres

Su asesor de confianza en protección, educación y planificación financiera.

Por más de 25 años, mi misión ha sido sencilla: dar a personas y familias el conocimiento, las estrategias y la confianza para construir un futuro financiero más sólido.

  1. 2000
    Ayudando a familias a comprar casa

    Comencé en bienes raíces e hipotecas, ayudando a familias a lograr ser dueñas de su casa con una planificación cuidadosa.

  2. 2003
    Viendo el panorama completo

    Ser dueño de casa era solo una parte. Las familias necesitaban orientación práctica sobre el dinero, las deudas, la protección de su ingreso y la preparación para el futuro. Me uní a una firma de servicios financieros y obtuve mis licencias de seguros de Vida y Salud, además de las licencias de valores Series 6 y 63.

  3. Hoy
    Educación, directo a su comunidad

    Como asesor independiente con CREA Financial, respaldado por Lasting Mark, llevo educación financiera directamente a las familias del Inland Empire para que tomen decisiones informadas con confianza.

Protección financieraEliminación de deudasPlanificación familiar y de legadoPlanificación educativaPlanificación para el retiroEducación financiera
El Mapa del Dinero de Main Street

Todo lo que su familia necesita, en el orden correcto.

Primero proteger, luego liberar flujo de efectivo, después construir y preservar. Su Análisis de Necesidades Financieras gratis le muestra en qué etapa está y cuál es su siguiente paso.

ETAPA 1

Proteger

Para que un mal día no deshaga todo lo que ha construido.

  • Seguro de vida a términoLa mayor cobertura al menor costo
  • Vida entera y permanenteCobertura de por vida con valor en efectivo
  • Protección hipotecariaMantiene la casa en la familia
  • Protección de ingresosBeneficios en vida si llega una enfermedad
ETAPA 2

Eliminar deudas

Redirija a su familia el dinero que se le va a los prestamistas.

  • Plan bola de nieveUna fecha real sin deudas
  • Revisión de flujo de efectivoEncuentre el dinero que se le escapa
  • Estrategia para pagar la hipotecaSea dueño de su casa antes
ETAPA 3

Construir

Haga crecer dinero con ventajas fiscales y bajo su control.

  • Banca Infinita ExclusivoConviértase en su propia fuente de financiamiento
  • Planificación educativaEstrategias de ahorro para la universidad de sus hijos
  • Fondo de emergenciaSu primera línea de defensa
ETAPA 4

Preservar

Convierta sus ahorros en un ingreso de por vida y luego heredarlo.

  • AnualidadesProtección del capital e ingreso de por vida
  • Educación para el retiroRoth IRA, 401(k) y opciones para trabajadores independientes
  • Testamentos y fideicomisosA través del socio de planificación patrimonial de Sal
La Regla del 7272 ÷ tasa = años para duplicarAl 6%, el dinero se duplica cada 12 años. Con 24% de interés en tarjeta, la deuda se duplica cada 3.
Herramientas gratis

Vea sus números antes de hablar con nosotros.

Tres calculadoras que Sal usa con sus clientes todos los días. Cambie los números y traiga sus resultados a su llamada gratis.

Usa el método DIME: Deudas, Ingreso, Hipoteca (Mortgage) y Educación.

Su brecha de protección estimada

$0

Cerrar mi brecha con Sal
Prueba · Casos

Lo que dicen los clientes y cómo puede verse un plan.

Cada familia recibe el mismo trato: un antes claro, una estrategia basada en sus números reales y un después que se puede medir.

★★★★★
"He was helpful, professional, attentive and worked to get us what we wanted. I highly recommend Sal."
Oscar ChavezNoviembre 2025
★★★★★
"He is very professional, his work is great. We are satisfied. Totally recommendable."
Elena del CidJulio 2025
★★★★★
"Muy profesional."

Reseña original en español.

EliasJulio 2025

Recomendaciones verificadas de cinco estrellas en el perfil de Sal en Reach150.

4–6×

Cuánto sobreestiman los adultos jóvenes el costo real del seguro de vida.

LIMRA Insurance Barometer, 2026
50%+

De los consumidores prefieren hablar con un profesional financiero antes de una decisión importante de seguros.

LIMRA Insurance Barometer, 2026
$0

Costo de su Análisis de Necesidades Financieras. Se queda con su plan escrito de todos modos.

Thrive Advisers
3 años

Lo rápido que una tarjeta al 24% duplica lo que usted debe. Sal le muestra cómo darle la vuelta.

Regla del 72
Seguro de vida a término

Los nuevos papás

Ontario · 29 y 27 años · primer bebé en camino
$1.25Mde protección familiar

Antes

  • Rentan y planean comprar en unos años
  • Solo $50K de seguro grupal en un trabajo
  • El papá o mamá en casa no tenía ninguna cobertura
  • Pensaban que el seguro de vida era muy caro

Estrategia

  • Análisis DIME para definir cada póliza
  • Póliza a término de 30 años por $750K para quien trabaja
  • Póliza a término por $500K para quien está en casa, para cubrir cuidado de niños y gastos del hogar
  • Cláusula para el hijo y opción de convertir a cobertura permanente

Después

  • El futuro del bebé protegido hasta los 30 años
  • Tarifa asegurada mientras son jóvenes y sanos
  • Cuesta menos al mes que su factura de celular
  • Pueden convertir a vida entera sin nuevo examen
Protección hipotecaria y de ingresos

Los nuevos dueños de casa

Fontana · dos hijos · un ingreso principal
$1.1Mde brecha cerrada

Antes

  • Hipoteca de $450K
  • Solo $100K de seguro grupal del trabajo
  • Sin plan si quien trae el ingreso se enfermaba

Estrategia

  • Término de 30 años calculado con DIME
  • Cláusulas de beneficios en vida por enfermedad
  • Capa de protección hipotecaria

Después

  • Casa pagada si pasa lo peor
  • Ingreso reemplazado por 10 años
  • Cupo en su presupuesto actual
Manejo de deudas

Los profesionales que vivían al día

Rancho Cucamonga · dos ingresos
38 mesessin deudas vs. 17 años

Antes

  • $46K en tarjetas, auto y préstamos estudiantiles
  • Pagando solo los mínimos
  • Sin fondo de emergencia

Estrategia

  • La revisión encontró $410/mes
  • Bola de nieve, la más pequeña primero
  • Fondo de emergencia inicial de $1K

Después

  • Fecha sin deudas en el calendario
  • Decenas de miles en intereses ahorrados
  • Dinero liberado dirigido al ahorro
Banca Infinita

El contratista que dejó de rentar dinero

Ontario · dueño de negocio
Propiafuente de capital

Antes

  • Financiaba camionetas y herramientas con prestamistas
  • Dinero detenido en la cuenta de cheques
  • Sin cobertura permanente

Estrategia

  • Vida entera con dividendos diseñada para valor en efectivo
  • Préstamos de la póliza para equipo
  • Plan de pagos disciplinado

Después

  • Se presta en sus propios términos
  • El valor en efectivo sigue creciendo
  • Familia protegida de por vida
Anualidades y patrimonio

Los próximos a jubilarse

Chino Hills · 58 y 61 años
De por vidaingreso base asegurado

Antes

  • Todos sus ahorros en un 401(k) en el mercado
  • Preocupados por la próxima caída
  • Sin testamento ni fideicomiso

Estrategia

  • Transferencia parcial a una anualidad indexada fija
  • Cláusula de ingreso para un cheque garantizado
  • Fideicomiso en vida con el socio de Sal

Después

  • Capital protegido de pérdidas del mercado
  • Ingreso de por vida
  • Sus hijos evitan el juicio sucesorio

Los casos son ilustraciones hipotéticas basadas en situaciones comunes. Nombres, lugares y cifras son solo ejemplos. Los resultados individuales dependen de la salud, la evaluación de riesgo, el producto y las circunstancias personales.

Quiero mi Análisis de Necesidades Financieras gratis
Su Análisis de Necesidades Financieras gratis

Los 30 minutos más inteligentes que dedicará a su dinero este año.

Cada mes que espera, el interés crece en su contra y su familia sigue desprotegida. Elija un horario para una plática gratis con Sal. Sin presión, sin compromiso, y se queda con su plan de todos modos.

  1. 01
    Sus metas, por escritoLogros a corto plazo y sueños a largo plazo, en números y con fechas.
  2. 02
    Su brecha de protección y fecha sin deudasLo que su familia necesita y cuándo podría estar libre de deudas.
  3. 03
    Sus próximos tres pasosUn plan claro que puede seguir con Sal o por su cuenta.
Llame o mande mensaje a Sal (626) 255-4939
Correo thriveadvisers@gmail.com
3281 E Guasti Road, Suite 700, Ontario, CA 91761

Elija un horario para su Análisis de Necesidades Financieras gratis

Gratis30 minutosTeléfono, video o en persona
Ver horarios disponibles

Abre la página de citas de Sal en Calendly en una nueva pestaña. Elija un horario y recibirá una confirmación por correo.

¿Prefiere hablar primero? Llame o mande mensaje al (626) 255-4939.

Preguntas de las familias

Respuestas claras.

¿Cuesta algo el Análisis de Necesidades Financieras?

No. Su Análisis de Necesidades Financieras y la revisión de su Mapa del Dinero son gratis, y se queda con su plan escrito de todos modos. Si elige una póliza o anualidad, a Sal le paga la aseguradora, no usted.

¿Cuál es la diferencia entre seguro a término y de vida entera?

El seguro a término lo cubre por un periodo fijo, como 20 o 30 años, y es el más económico. El de vida entera lo cubre de por vida y acumula un valor en efectivo garantizado del que puede pedir prestado. Muchas familias usan ambos: término para necesidades grandes y temporales como la hipoteca, y vida entera para protección y ahorro de por vida.

¿Qué es realmente la Banca Infinita?

Es una estrategia que usa una póliza de vida entera con dividendos, diseñada para acumular valor en efectivo rápidamente. Puede pedir prestado contra ese valor para compras o inversiones y pagarlo a su propio ritmo. Los préstamos de la póliza generan interés y los préstamos sin pagar reducen el beneficio por fallecimiento, por eso la póliza debe diseñarse y manejarse correctamente. Sal le explica los números antes de que decida.

¿Debo pagar mis deudas o comprar seguro de vida primero?

Primero la protección, porque las deudas no desaparecen si usted falta. Una póliza a término accesible protege a su familia mientras aplica la bola de nieve. Cuando esté libre de deudas, el dinero que pagaba a los prestamistas puede empezar a crear patrimonio.

Ya tengo seguro de vida en el trabajo. ¿No es suficiente?

Por lo general, no. La cobertura del empleador suele ser de una o dos veces su salario y normalmente termina cuando deja el trabajo. Sal puede mostrarle cuánto necesitaría realmente su familia.

¿Son seguras las anualidades?

Las anualidades fijas e indexadas fijas protegen su capital de las pérdidas del mercado y pueden darle un ingreso garantizado de por vida, respaldado por la capacidad de pago de la aseguradora. También tienen periodos de rescate, por lo que son mejores para dinero que no necesitará en varios años.

¿Podemos reunirnos de forma virtual?

Sí. Sal se reúne en persona en la oficina de Ontario o por teléfono y video donde tenga licencia.

Llamar a Sal Análisis gratis